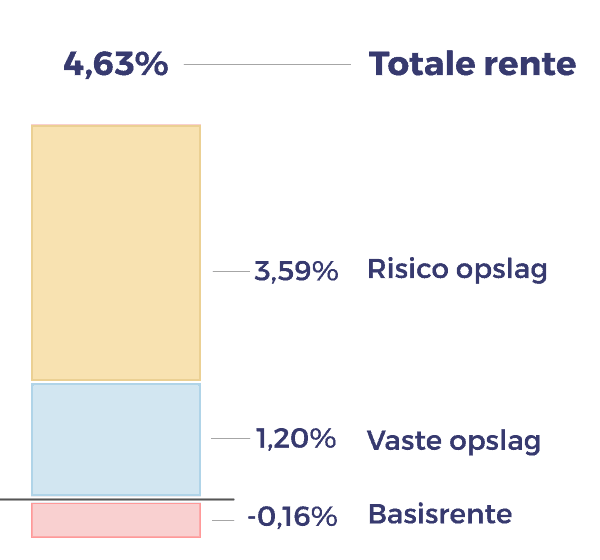
Wie als ondernemer een investering wil financieren, kijkt vaak eerst naar het rentepercentage van de zakelijke lening. Dat percentage bepaalt mee hoeveel de lening kost, maar vertelt niet altijd het volledige verhaal. Ook de looptijd, eventuele dossierkosten, waarborgen en de manier waarop de rente wordt berekend, beïnvloeden het totaalbedrag dat u terugbetaalt.
Het rentepercentage is de vergoeding die de kredietverstrekker aanrekent voor het ter beschikking stellen van geld. Bij een zakelijke lening betaalt u doorgaans periodiek kapitaal en interest terug. De precieze berekening hangt af van het type krediet en de voorwaarden in uw overeenkomst.
Een lager rentepercentage betekent niet automatisch dat een lening in totaal goedkoper is. Een langere looptijd kan bijvoorbeeld de totale interest verhogen. Vergelijk daarom niet alleen het percentage, maar ook het aflossingsschema en alle bijkomende kosten.
Er bestaat geen vast rentepercentage dat voor elke onderneming geldt. Kredietverstrekkers beoordelen doorgaans verschillende elementen, zoals:
De uiteindelijke rente wordt dus meestal bepaald na beoordeling van uw dossier. Vraag daarom een offerte aan op basis van uw concrete situatie.
Bij een vaste rente blijft het afgesproken rentepercentage gedurende de contractueel bepaalde periode gelijk. Dat kan meer voorspelbaarheid bieden bij het plannen van uw uitgaven.
Bij een variabele rente kan het percentage tijdens de looptijd wijzigen volgens de afspraken in het contract. Daardoor kunnen uw rentelasten stijgen of dalen. Kijk na hoe vaak de rente wordt herzien, aan welke referentierente ze gekoppeld is en of er grenzen gelden voor aanpassingen.
Welke formule het best past, hangt af van uw budget, de verwachte cashflow en hoeveel onzekerheid uw onderneming kan opvangen.
Naast de interest kunnen er andere kosten zijn, zoals dossier- of administratiekosten, kosten voor een waarborg of kosten bij vervroegde terugbetaling. Vraag de kredietverstrekker om een duidelijk overzicht van alle kosten en van het bedrag dat u in totaal zal terugbetalen.
Bij zakelijke financiering kunnen de informatievereisten verschillen van die voor consumentenkrediet. Ga er daarom niet automatisch van uit dat een rentepercentage alle kosten omvat. Controleer de offerte en de kredietovereenkomst zorgvuldig.
Stel dat uw onderneming een lening aangaat voor een investering. Het rentepercentage alleen volstaat niet om de totale kost te kennen. Daarvoor zijn minstens ook het geleende bedrag, de looptijd, de aflossingsmethode, de betalingsfrequentie en eventuele bijkomende kosten nodig. Vraag dus altijd om een volledige simulatie die aansluit bij de voorwaarden van de offerte.
Het rentepercentage van een zakelijke lening wordt bepaald door een combinatie van uw bedrijfsprofiel, het leenbedrag, de looptijd, eventuele waarborgen en de marktomstandigheden. Vergelijk verschillende offertes op basis van de totale terugbetaling en de contractvoorwaarden, niet alleen op het geadverteerde percentage. Zo krijgt u een duidelijker beeld van de financieringskost en kunt u beter inschatten of de lening past bij de financiële draagkracht van uw onderneming.
Vergelijk rentepercentages bij meerdere kredietverstrekkers voordat u een zakelijke lening afsluit. Vraag offertes aan voor hetzelfde leenbedrag en dezelfde looptijd, zodat u de voorstellen eerlijk naast elkaar kunt leggen. Kijk niet alleen naar het rentepercentage, maar ook naar bijkomende kosten, eventuele waarborgen en de totale terugbetaling. Zo krijgt u een vollediger beeld van de kostprijs en kunt u een financiering kiezen die past bij de financiële situatie van uw onderneming.
Bekijk bij het vergelijken van een zakelijke lening niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage (JKP). Dat geeft een ruimer beeld van de kosten op jaarbasis en kan, afhankelijk van de lening en de informatie in de offerte, ook bepaalde bijkomende kosten omvatten. Vergelijk offertes voor hetzelfde leenbedrag en dezelfde looptijd, en controleer welke kosten wel en niet in het JKP zijn opgenomen. Zo krijgt u een beter beeld van de totale financieringskost.
Kies voor een vaste rente als u meer zekerheid wilt over uw aflossingen. Het rentepercentage blijft dan gedurende de afgesproken periode gelijk, waardoor uw rentekosten en betalingen beter voorspelbaar zijn. Dat kan het eenvoudiger maken om uw cashflow te plannen. Vergelijk wel de volledige kostprijs en controleer hoe lang de vaste rente geldt, want de voorwaarden verschillen per kredietverstrekker.
Controleer bij een variabele rente hoe en wanneer het rentepercentage kan wijzigen. Kijk na aan welke referentierente de rente gekoppeld is, hoe vaak ze wordt herzien en of er een minimum- of maximumpercentage geldt. Vraag ook wat een rentestijging zou betekenen voor uw maandelijkse aflossingen en totale terugbetaling. Zo kunt u beter inschatten of uw onderneming eventuele schommelingen in de financieringskosten kan opvangen.
Een sterke kredietwaardigheid kan helpen om een lager rentepercentage voor je zakelijke lening te krijgen. Kredietverstrekkers kijken daarbij onder meer naar je betalingsgeschiedenis, bestaande schulden, cashflow en de financiële gezondheid van je onderneming. Kun je aantonen dat je facturen en eerdere leningen correct betaalt en dat je bedrijf financieel stabiel is, dan kan de kredietverstrekker je als een lager risico beschouwen. Dat biedt mogelijk ruimte om gunstigere voorwaarden te bespreken. De uiteindelijke rente hangt wel af van je volledige dossier en het beleid van de kredietverstrekker.
Onderhandel niet alleen over het rentepercentage van uw zakelijke lening, maar ook over eventuele dossierkosten en andere bijkomende kosten. Vraag de kredietverstrekker of er ruimte is voor gunstigere voorwaarden, zeker als u meerdere offertes kunt voorleggen of een sterk financieel dossier hebt. Vergelijk steeds de totale kostprijs en laat alle afspraken duidelijk opnemen in de offerte of kredietovereenkomst.
Vergelijk niet alleen het rentepercentage, maar ook het totale bedrag dat u over de volledige looptijd terugbetaalt. Tel daarbij eventuele dossierkosten, waarborgkosten en andere vergoedingen mee. Een lening met een lagere rente kan door bijkomende kosten of een langere looptijd uiteindelijk duurder uitvallen. Vraag daarom voor elke offerte een volledig aflossingsschema op en vergelijk voorstellen voor hetzelfde leenbedrag en dezelfde looptijd.
Kies een looptijd die aansluit bij de cashflow van uw onderneming. Een langere looptijd verlaagt doorgaans de maandelijkse aflossingen, maar kan ervoor zorgen dat u in totaal meer interest betaalt. Bij een kortere looptijd betaalt u de lening sneller terug, al liggen de periodieke aflossingen meestal hoger. Breng daarom uw inkomsten en vaste uitgaven zorgvuldig in kaart en kies een aflossingsbedrag dat uw dagelijkse werking niet onder druk zet.
