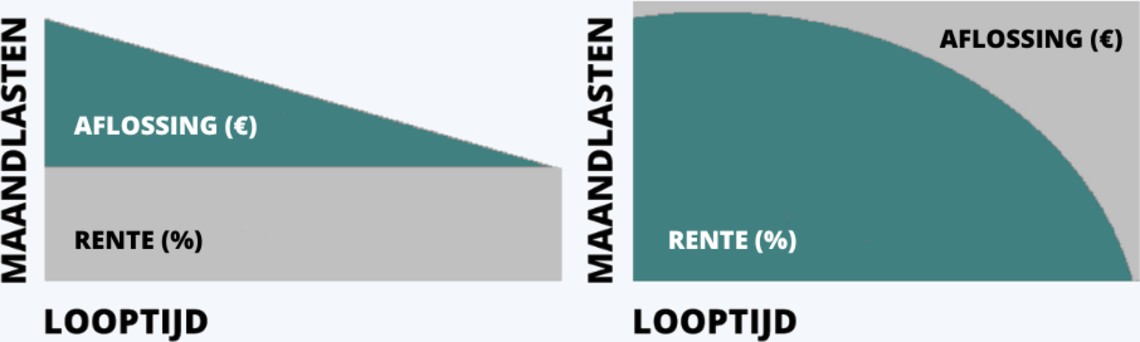
De looptijd van een zakelijke lening is de periode waarin uw onderneming het geleende bedrag terugbetaalt. Die keuze heeft een rechtstreekse invloed op uw maandelijkse aflossingen, de totale interestkosten en de financiële ruimte van uw bedrijf. Een passende looptijd stemt de terugbetaling af op het doel van de lening én op de cashflow van uw onderneming.
De looptijd begint doorgaans wanneer de lening wordt uitbetaald en eindigt wanneer het kapitaal en de verschuldigde kosten volledig zijn terugbetaald. De precieze afspraken staan in het kredietcontract. Daarin vindt u onder meer de aflossingsfrequentie, de rentevoet, eventuele dossierkosten en de voorwaarden voor vervroegde terugbetaling.
De looptijd is niet hetzelfde als de aflossingsfrequentie. Een lening kan bijvoorbeeld een looptijd van vijf jaar hebben, terwijl u maandelijks aflost. Sommige kredietformules voorzien een andere regeling, zoals een tijdelijke periode waarin u alleen interesten betaalt.
Een kortere looptijd betekent meestal hogere aflossingen per maand. Daar staat tegenover dat u de lening sneller afbetaalt en doorgaans minder interest betaalt over de volledige periode.
Met een langere looptijd spreidt u de terugbetaling over meer maanden. Daardoor kan de maandelijkse aflossing lager uitvallen, wat meer ademruimte geeft in uw budget. De totale interestkosten kunnen wel hoger zijn, omdat u langer interest betaalt.
De voordeligste keuze is dus niet automatisch de kortste of de langste looptijd. Het gaat erom een evenwicht te vinden tussen betaalbare maandlasten en de totale kost van de financiering.
Een nuttige vuistregel is om de terugbetaling af te stemmen op de periode waarin de investering inkomsten oplevert of waarde behoudt. Zo vermijdt u dat u nog afbetaalt voor een investering die al vervangen of afgeschreven is.
De beschikbare looptijden verschillen per kredietverstrekker en per type financiering. Controleer daarom altijd de concrete voorwaarden van het aanbod.
Voor u een looptijd kiest, is het verstandig om verschillende zaken in kaart te brengen:
Werk vóór de aanvraag een eenvoudig cashflowoverzicht uit voor de volledige looptijd. Bereken niet alleen of uw onderneming de aflossingen vandaag aankan, maar ook hoe dat eruitziet bij een lagere omzet of onverwachte kosten. Een beperkte financiële buffer kan helpen om betalingsproblemen te vermijden.
Vraag bij verschillende aanbieders dezelfde informatie op. Vergelijk de looptijd, rentevoet, eventuele kosten, het aflossingsschema en het totale terug te betalen bedrag. Let ook op de gevolgen van een variabele rentevoet, als die van toepassing is.
De juiste looptijd van een zakelijke lening hangt af van het doel van de financiering, de verwachte opbrengst en de terugbetalingscapaciteit van uw onderneming. Een korte termijn kan de totale interestkosten beperken, terwijl een langere termijn de maandelijkse aflossingen kan verlagen. Door de cashflow en de volledige kredietvoorwaarden zorgvuldig te vergelijken, kiest u een termijn die past bij de financiële situatie en plannen van uw bedrijf.
De informatie in dit artikel is algemeen en vervangt geen persoonlijk financieel of juridisch advies. Laat de voorwaarden van een kredietvoorstel beoordelen voordat u een beslissing neemt.
De gebruikelijke looptijd van een zakelijke lening hangt af van het geleende bedrag, het doel van de financiering en de voorwaarden van de kredietverstrekker. Een lening voor tijdelijke cashflowbehoeften heeft vaak een kortere looptijd, terwijl financiering voor bijvoorbeeld machines, voertuigen of een bedrijfspand over meerdere jaren kan lopen. Stem de looptijd bij voorkeur af op de periode waarin de investering inkomsten oplevert en controleer zowel de maandelijkse aflossing als de totale kost van het krediet.
De beste looptijd hangt af van het bedrag dat uw onderneming comfortabel kan aflossen, het doel van de lening en de periode waarin de investering naar verwachting inkomsten oplevert. Bekijk uw cashflow, vaste kosten en eventuele andere kredieten, en houd voldoende buffer over voor onverwachte uitgaven. Een langere looptijd verlaagt doorgaans de maandelijkse aflossing, maar kan de totale interestkosten verhogen; een kortere looptijd werkt meestal omgekeerd. Vergelijk daarom niet alleen de maandlast, maar ook het totale terug te betalen bedrag en de voorwaarden voor vervroegde terugbetaling.
Ja, soms kunt u de looptijd van uw zakelijke lening tijdens de afbetaling aanpassen, maar dat hangt af van uw kredietovereenkomst en de goedkeuring van de kredietverstrekker. Een langere looptijd kan uw maandelijkse aflossingen verlagen, maar verhoogt doorgaans de totale interestkosten. Bij een kortere looptijd kunnen de maandlasten stijgen; vraag ook na of vervroegd aflossen kosten met zich meebrengt. Neem bij gewijzigde financiële omstandigheden zo snel mogelijk contact op met uw kredietverstrekker om de mogelijkheden en eventuele kosten te bespreken.
Niet noodzakelijk. Een kortere looptijd leidt meestal tot hogere maandelijkse aflossingen, maar u betaalt doorgaans minder interest over de volledige periode. Bij een langere looptijd zijn de maandlasten vaak lager, terwijl de totale interestkosten kunnen oplopen doordat u langer betaalt. De uiteindelijke kost hangt ook af van de rentevoet, eventuele dossierkosten en de voorwaarden voor vervroegde terugbetaling. Vergelijk daarom niet alleen de maandelijkse aflossing, maar ook het totale terug te betalen bedrag.
Ja, een zakelijke lening vervroegd terugbetalen kan soms, maar de voorwaarden verschillen per kredietverstrekker en contract. Controleer daarom of gedeeltelijke of volledige vervroegde terugbetaling is toegestaan en of er een vergoeding of andere kosten aan verbonden zijn. Vraag uw kredietverstrekker om een afrekening en vergelijk de eventuele kosten met de interest die u bespaart.
