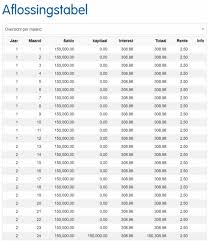
Een lening afsluiten betekent dat u niet alleen kiest hoeveel u leent, maar ook hoe lang u erover doet om het bedrag terug te betalen. Die periode heet de looptijd. De looptijd van een lening berekenen helpt u inschatten hoeveel uw maandelijkse aflossing bedraagt en hoeveel u in totaal betaalt. Hieronder leest u welke gegevens u nodig hebt en waarop u moet letten.
De looptijd is de periode tussen het begin van uw lening en de laatste terugbetaling. Ze wordt meestal uitgedrukt in maanden of jaren. Tijdens die periode betaalt u doorgaans elke maand een bedrag terug. Dat bedrag bestaat bij veel leningen uit een deel kapitaal en een deel interest.
De exacte berekening hangt af van het type lening, de rentevoet, de terugbetalingsmethode en eventuele kosten. Kijk daarom altijd naar de voorwaarden van de kredietgever en niet alleen naar een algemene rekentool.
Om de looptijd of maandelijkse aflossing te berekenen, zijn meestal deze gegevens nodig:
Het JKP geeft een ruimer beeld van de kredietkosten dan de rentevoet alleen, omdat het ook bepaalde kosten kan omvatten. Controleer welke kosten precies in de berekening zijn opgenomen.
Bij een lening met vaste maandelijkse aflossingen hangt de looptijd vooral af van het geleende bedrag, de rente en het maandbedrag. In grote lijnen geldt: hoe meer u maandelijks aflost, hoe sneller u de lening terugbetaalt. Een lager maandbedrag betekent meestal een langere looptijd.
Bij een vaste rente en gelijke maandelijkse aflossingen kan een financiële rekenformule de looptijd bepalen. In de praktijk is het eenvoudiger om een kredietsimulator te gebruiken. Vul het leenbedrag, de rente en het gewenste maandbedrag in. De simulator geeft dan een indicatie van de looptijd en de totale terugbetaling.
Een eenvoudige deling — leenbedrag gedeeld door maandbedrag — geeft geen volledige berekening. Daarbij wordt namelijk geen rekening gehouden met interest en eventuele kosten. Gebruik die methode dus alleen als ruwe eerste schatting.
Stel dat u hetzelfde bedrag leent tegen dezelfde rente. Bij een kortere looptijd ligt de maandelijkse aflossing doorgaans hoger, maar betaalt u meestal minder lang interest. Bij een langere looptijd daalt de maandelijkse aflossing vaak, maar kunnen de totale interestkosten oplopen.
De voordeligste looptijd is dus niet automatisch de kortste. Een hoge maandelijkse aflossing kan uw budget onder druk zetten. Kies een bedrag dat u ook kunt blijven betalen als er onverwachte uitgaven zijn.
Maak eerst een overzicht van uw inkomsten en vaste uitgaven. Bepaal daarna welk bedrag u maandelijks comfortabel kunt missen, met ruimte voor onverwachte kosten. Gebruik dat bedrag om verschillende looptijden te vergelijken. Let erop dat een langere looptijd niet alleen uw maandlast kan verlagen, maar ook de totale kost van de lening kan verhogen.
Een online berekening is een indicatie en vormt geen kredietaanbod. De definitieve voorwaarden hangen af van uw dossier en de kredietgever. Lees vóór u een lening afsluit de overeenkomst zorgvuldig en controleer de looptijd, het JKP, het maandbedrag en het totaal terug te betalen bedrag.
Bepaal eerst hoeveel u maandelijks comfortabel kunt afbetalen. Bekijk daarvoor uw inkomsten en vaste uitgaven, en houd ook een buffer over voor onverwachte kosten. Met een realistisch maandbedrag kunt u de looptijd van uw lening beter inschatten: hoe meer u maandelijks aflost, hoe korter de looptijd doorgaans is. Kies wel een bedrag dat uw budget niet onder druk zet.
Noteer eerst het bedrag dat u wilt lenen en de rentevoet die op de lening van toepassing is. Die gegevens vormen de basis om de looptijd en de maandelijkse aflossingen te berekenen. Controleer ook of de rentevoet vast of variabel is en vergelijk, indien mogelijk, het JKP: dat geeft een vollediger beeld van de totale kredietkosten.
Vergelijk bij het berekenen van de looptijd lening ook vaste en variabele rentevoeten. Met een vaste rente blijft uw rentevoet tijdens de afgesproken periode gelijk, waardoor uw maandelijkse aflossingen beter voorspelbaar zijn. Een variabele rente kan aanvankelijk lager liggen, maar later stijgen of dalen, wat invloed heeft op uw aflossingen en de totale kostprijs. Kijk daarom niet alleen naar de rentevoet van vandaag, maar ook naar de voorwaarden voor eventuele aanpassingen en naar de impact op uw budget.
Houd bij het berekenen van de looptijd niet alleen rekening met het geleende bedrag en de rente, maar ook met eventuele dossierkosten en andere verplichte kosten. Die kunnen het totale bedrag dat u moet terugbetalen verhogen en uw maandelijkse aflossing of de totale kost van de lening beïnvloeden. Controleer daarom het JKP en de kredietvoorwaarden, en vergelijk het totaal terug te betalen bedrag in plaats van alleen de rentevoet.
Een langere looptijd verlaagt meestal je maandlast, omdat je het geleende bedrag over meer maanden spreidt. Dat kan je maandbudget wat meer ademruimte geven, maar betekent vaak ook dat je langer interest betaalt en de totale kost van je lening hoger kan uitvallen. Vergelijk daarom niet alleen het maandbedrag, maar ook het JKP en het totaal terug te betalen bedrag.
Een kortere looptijd beperkt doorgaans de totale interest die u betaalt, omdat u de lening sneller aflost en er minder lang interest wordt aangerekend. Daar staat meestal een hogere maandelijkse aflossing tegenover. Ga daarom na of die aflossing comfortabel binnen uw budget past, ook wanneer u onverwachte kosten hebt. Vergelijk niet alleen de looptijd, maar ook het JKP en het totale terug te betalen bedrag.
Gebruik een leningcalculator voor een eerste schatting van de looptijd en de maandelijkse aflossing. Vul het bedrag dat u wilt lenen, de rentevoet en uw gewenste maandbedrag in om verschillende scenario’s te vergelijken. De uitkomst is slechts indicatief: kosten, de voorwaarden van de kredietgever en uw persoonlijke situatie kunnen het uiteindelijke bedrag en de looptijd beïnvloeden.
Controleer vóór u een lening afsluit of u ze vervroegd kunt terugbetalen en of daar kosten aan verbonden zijn. Als uw financiële situatie later verbetert, kan een vervroegde aflossing de totale interestkosten mogelijk verlagen, maar een eventuele vergoeding kan dat voordeel beperken. Raadpleeg de kredietovereenkomst of vraag de kredietgever welke voorwaarden en kosten gelden.
