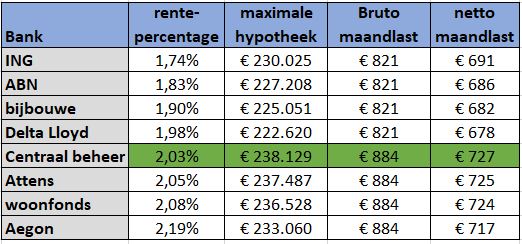
Een woning kopen is een grote financiële stap. Daarom willen veel kopers vooraf weten hoeveel ze maximaal kunnen lenen voor een hypotheek, in België meestal een woonkrediet genoemd. Er bestaat geen vast maximumbedrag dat voor iedereen geldt. Banken beoordelen uw inkomsten, uitgaven, eigen inbreng en de waarde van de woning. Ook de looptijd en rentevoet van de lening spelen mee.
De bank kijkt naar uw volledige financiële situatie. Daarbij spelen onder meer deze factoren een rol:
Een vaak gebruikte vuistregel is dat de maandelijkse afbetaling ongeveer een derde van het netto-inkomen bedraagt. Dat is geen wettelijke grens en ook geen garantie dat een bank uw lening goedkeurt. De bank beoordeelt of u na de afbetaling voldoende overhoudt voor uw dagelijkse kosten, eventuele onverwachte uitgaven en andere financiële verplichtingen.
Een huishouden met hogere vaste kosten kan dus minder kunnen lenen dan een huishouden met hetzelfde inkomen maar minder uitgaven. Omgekeerd kunnen spaargeld, een stabiel inkomen of een grotere eigen inbreng uw dossier versterken.
Bij het bepalen van uw budget is het belangrijk om niet alleen naar de prijs van de woning te kijken. Naast de aankoopprijs zijn er bijkomende kosten, zoals registratierechten of btw, notariskosten en kosten voor de kredietakte. Welke belastingen van toepassing zijn, hangt onder meer af van de ligging en het type woning.
Banken financieren niet altijd de volledige aankoopprijs. De vereiste eigen inbreng verschilt per dossier en kredietgever. De Nationale Bank hanteert prudentiële verwachtingen voor woonkredieten, maar die vormen geen eenvoudig, absoluut verbod op een lening met een hoge verhouding tussen het leenbedrag en de woningwaarde. Banken kunnen in bepaalde gevallen uitzonderingen toestaan, maar beoordelen elk dossier afzonderlijk.
Houd daarom voldoende spaargeld over voor de aankoopkosten en een financiële reserve. Al uw spaargeld in de woning steken kan riskant zijn wanneer er later onverwachte kosten opduiken.
Stel dat u € 200.000 leent met een vaste rentevoet van 3,5% en een looptijd van 25 jaar. De maandelijkse afbetaling ligt dan indicatief rond € 1.000. Dit is slechts een voorbeeld: de werkelijke afbetaling hangt af van de rentevoet, de gekozen formule, eventuele bijkomende kosten en de voorwaarden van de kredietgever.
Een langere looptijd kan de maandlast verlagen, maar u betaalt doorgaans langer interest. Vergelijk daarom niet alleen het maandbedrag, maar ook het totale terug te betalen bedrag en de voorwaarden van het krediet.
Het bedrag dat een bank bereid is te lenen, is niet noodzakelijk het bedrag dat comfortabel bij uw budget past. Denk ook aan toekomstige veranderingen, zoals gezinsuitbreiding, een tijdelijke inkomensdaling, renovaties of hogere energiekosten. Een haalbare maandafbetaling laat ruimte voor sparen en onverwachte uitgaven.
Kort samengevat: hoeveel u maximaal kunt lenen voor een hypotheek in België hangt af van uw inkomen, uitgaven, eigen inbreng, de woning, de rentevoet en de looptijd. Een eerste simulatie geeft richting, maar alleen een kredietgever kan uw dossier beoordelen en een concreet voorstel doen.
Bereken eerst hoeveel je maandelijks kunt afbetalen op basis van je netto-inkomen. Trek je vaste uitgaven, bestaande leningen en een realistisch bedrag voor dagelijkse kosten af, en houd ook ruimte over om te sparen of onverwachte kosten op te vangen. Een vaak gebruikte vuistregel is dat je woonkrediet ongeveer een derde van je netto-inkomen bedraagt, maar dat is geen vaste norm: wat haalbaar is, hangt af van je persoonlijke situatie en de voorwaarden van de kredietgever.
Houd bij het berekenen van uw maximale woonkrediet rekening met de rentevoet, de looptijd en eventuele renteherzieningen. Een hogere rente kan uw maandelijkse afbetaling verhogen, terwijl een langere looptijd die maandlast vaak verlaagt maar de totale interestkosten kan doen oplopen. Bij een variabele rentevoet kan de afbetaling bovendien wijzigen na een renteherziening. Bereken daarom niet alleen wat u vandaag kunt betalen, maar ook of uw budget een mogelijke stijging aankan.
Voorzie voldoende eigen middelen voor de aankoopkosten en notariskosten. Naast de prijs van de woning krijgt u immers ook te maken met kosten zoals registratiebelasting of btw, notariskosten en de kosten voor de kredietakte. Die bedragen kunnen oplopen en worden niet altijd mee door de bank gefinancierd. Bereken ze daarom vooraf en houd daarnaast liefst een financiële reserve over voor onverwachte uitgaven.
Vergelijk de aanbiedingen van meerdere banken voordat u een woonkrediet afsluit. Let niet alleen op de rentevoet, maar ook op de maandelijkse afbetaling, de totale terug te betalen som, de looptijd en eventuele bijkomende kosten of voorwaarden, zoals een schuldsaldoverzekering. Zo krijgt u een beter beeld van welk voorstel het best bij uw budget past en kunt u beter inschatten hoeveel u verantwoord kunt lenen.
Leen niet het maximumbedrag als u daardoor nauwelijks spaargeld overhoudt. Een financiële reserve kan van pas komen bij onverwachte kosten, zoals een herstelling aan uw woning, medische uitgaven of een tijdelijke daling van uw inkomen. Kies liever een maandelijkse afbetaling die comfortabel binnen uw budget past, zodat u na de aankoop ook ruimte houdt om te sparen en tegenvallers op te vangen.
Vraag bij de bank een simulatie aan om een beter beeld te krijgen van hoeveel u maximaal kunt lenen. De bank beoordeelt daarbij uw terugbetalingscapaciteit op basis van onder meer uw inkomen, vaste uitgaven en bestaande leningen. Zo ontdekt u welk leenbedrag en welke maandelijkse afbetaling haalbaar zijn voor uw situatie. Een simulatie is een eerste inschatting; de bank neemt pas een definitieve beslissing na een volledige beoordeling van uw dossier.
